Dubai Holding Real Estate e ADCB insieme sul finanziamento off-plan
 LV
In breve
Dubai Holding Real Estate e ADCB hanno lanciato soluzioni di finanziamento dedicate agli acquirenti off-plan di Nakheel, Meraas e Dubai Properties: a Palm Jebel Ali, The Acres e Nad Al Sheba Gardens l'accesso al finanziamento scatta già al 50% pagato al developer, senza dover attendere l'avanzamento dei lavori.
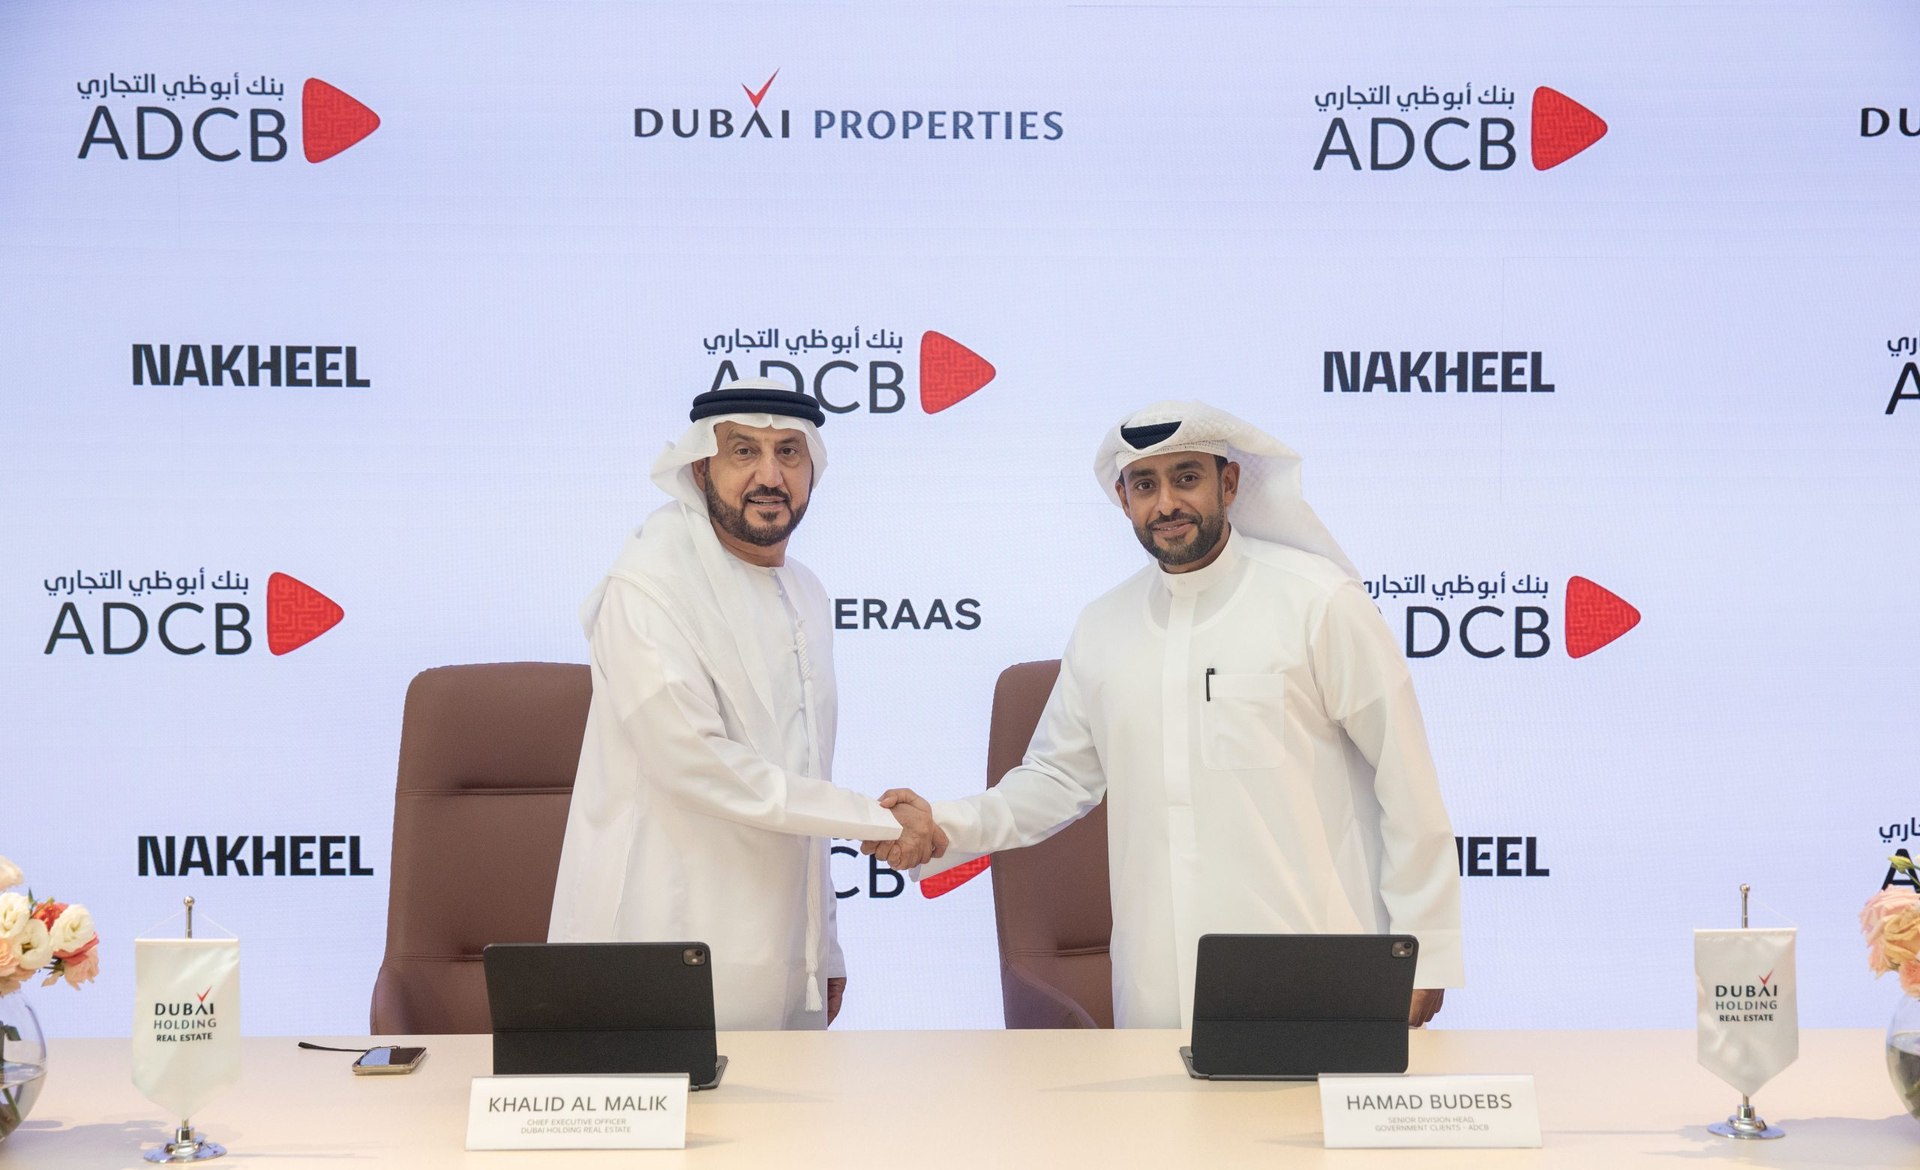
Dubai Holding Real Estate, che riunisce Nakheel, Meraas e Dubai Properties, ha annunciato una partnership strategica con ADCB per introdurre soluzioni di finanziamento su misura dedicate agli acquirenti off-plan. L'obiettivo dichiarato è rendere l'acquisto della casa più accessibile, offrendo ai clienti un percorso di finanziamento più semplice e maggiore certezza lungo tutto il percorso, dall'acquisto alla consegna.
Come funziona
- A Palm Jebel Ali (Nakheel), The Acres (Meraas) e Nad Al Sheba Gardens, gli acquirenti idonei possono accedere al finanziamento ADCB dopo aver versato il 50% del valore dell'immobile al developer, a prescindere dallo stato di avanzamento dei lavori
- Nelle altre community sviluppate da Nakheel, Meraas e Dubai Properties, il finanziamento off-plan resta disponibile al raggiungimento delle milestone di costruzione previste
- Tasso a partire dal 3,49% annuo, fisso per i primi tre anni; in fase di lancio ADCB azzera le fee di istruttoria e di perizia
- La pre-approvazione vale fino a 18 mesi: si blocca il budget molto prima della consegna
Quando si inizia a pagare: la meccanica del mutuo off-plan
È la domanda giusta da farsi, e la risposta sta nella prassi bancaria degli Emirati sui mutui per immobili in costruzione. La banca non versa tutto il finanziamento in una volta: paga il developer direttamente, rata per rata, seguendo il piano di pagamento agganciato al conto escrow del progetto. I fondi non passano mai dal conto dell'acquirente.
- Fino alla soglia di accesso (qui il 50%), le rate al developer le paga l'acquirente con mezzi propri, secondo il piano di pagamento del progetto
- Dall'attivazione del mutuo, ogni rata successiva del piano la versa la banca al developer, quando matura
- Durante la costruzione l'acquirente paga gli interessi solo sugli importi che la banca ha effettivamente erogato: se è stato erogato il 10%, gli interessi corrono su quel 10%. L'esborso mensile quindi cresce man mano che la banca versa le tranche successive
- Alla consegna il finanziamento si converte nel mutuo pieno: da lì partono le rate ordinarie di capitale e interessi sull'intero importo erogato, con l'ammortamento sulla durata scelta
Il vantaggio pratico: durante il cantiere l'impegno mensile è contenuto (soli interessi su erogazioni parziali) e la rata vera arriva quando la casa esiste e può essere abitata o affittata. Il dettaglio che i comunicati non pubblicano è il trattamento esatto della fase pre-consegna nel programma ADCB, che può variare per profilo e progetto: è il punto da farsi mettere per iscritto dal mortgage centre in fase di offerta, insieme al tasso applicato dopo il triennio fisso.
Perché conta: il peso dell'off-plan nel mercato di Dubai
I nostri dati sul registro del Dubai Land Department mostrano quanto l'off-plan sia già il motore del mercato residenziale: nel periodo dal 1 agosto al 16 settembre 2026 rappresenta il 71,2% delle transazioni e il 61% del valore scambiato. In un mercato dove più di sette vendite su dieci riguardano proprietà in costruzione, un accordo che avvicina il momento in cui l'acquirente può accedere al finanziamento bancario tocca una leva molto concreta: il flusso di cassa durante il percorso d'acquisto.
Cosa significa per chi valuta un acquisto off-plan
Un accesso al finanziamento ancorato al pagamento versato al developer, e non solo all'avanzamento del cantiere, dà più flessibilità a chi pianifica l'acquisto: più chiarezza su quando e come strutturare i pagamenti, meno incertezza nella fase tra la firma e la consegna. È un tassello in più nella cassetta degli attrezzi di chi valuta l'ingresso nel mercato off-plan di Dubai, da affiancare alla scelta del progetto e della zona giusta.
Fonte originale
Articolo basato su Dubai Holding Real Estate / ADCB. Lettura, analisi e commento sono originali.
Domande frequenti
Cosa prevede l'accordo tra Dubai Holding Real Estate e ADCB?
Introduce soluzioni di finanziamento dedicate agli acquirenti off-plan di Nakheel, Meraas e Dubai Properties, con l'obiettivo di semplificare il percorso di acquisto e dare più certezza sui pagamenti futuri.
In quali progetti si può accedere al finanziamento già al 50% pagato?
A Palm Jebel Ali (Nakheel), The Acres (Meraas) e Nad Al Sheba Gardens, dove il finanziamento ADCB è disponibile dopo il versamento del 50% del valore dell'immobile al developer, indipendentemente dallo stato dei lavori.
E negli altri progetti di Nakheel, Meraas e Dubai Properties?
Il finanziamento off-plan resta disponibile al raggiungimento delle milestone di costruzione previste, secondo le condizioni standard della partnership.
Quanto pesa l'off-plan nel mercato di Dubai oggi?
Secondo il registro del Dubai Land Department, tra il 1 agosto e il 16 settembre 2026 l'off-plan ha rappresentato il 71,2% delle transazioni residenziali e il 61% del valore scambiato.
Quando inizia a pagare il mutuo chi compra off-plan?
Durante la costruzione si pagano di norma solo gli interessi, e solo sugli importi che la banca ha effettivamente versato al developer: l'esborso cresce con le erogazioni. Le rate piene di capitale e interessi partono alla consegna, quando il finanziamento si converte nel mutuo ordinario.
Che condizioni offre il programma ADCB per l'off-plan?
Tassi dal 3,49% annuo fisso per tre anni, pre-approvazione valida fino a 18 mesi e, in fase di lancio, azzeramento delle fee di istruttoria e perizia. Nei tre progetti di punta l'accesso scatta al 50% versato al developer.
Il finanziamento vale anche per chi non è residente negli Emirati?
I comunicati del programma ADCB parlano di acquirenti idonei senza precisare la residenza: il punto va verificato con il mortgage centre. Il programma gemello che Dubai Holding Real Estate ha firmato con Emirates NBD sugli stessi developer è invece esplicitamente aperto anche ai non residenti, con soglia al 50% pagato e 30% di avanzamento lavori.

Luca Vallelonga
Consulente immobiliare italiano a Dubai dal 2021 · Senior Real Estate Advisor, Gabetti Middle East · BRN 85642
Chi sono e come lavoro →Ti e' stato utile? Ne arriva uno a settimana.
Lettera da Dubai, ogni giovedi': i numeri del registro DLD, i lanci che valgono e quelli da lasciar perdere. Una email, niente altro.
Adesso che hai letto, parliamo del tuo caso
Trenta minuti di call per capire dove sei, dove vuoi andare, e che strategia ha senso per te oggi. Vai dritto al punto.